|
|
主題圖書
|
|
|
|
代理總經銷
|
|
|
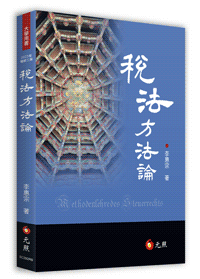 |
稅法方法論
|
|
|||||||||||||||||||||||||||
| 主題活動 | |||||||||||||||||||||||||||||
| .2026開學季(202609) | |||||||||||||||||||||||||||||
| 簡介 | |||||||||||||||||||||||||||||
【新版重點】 【本書簡介】 唯「死亡」與「稅捐」是世界上不可避免的。稅法是「法中之法」,稅法是各種法律中最困難的一個領域,因為稅法規定及其解釋,同時涉及財政學、會計學及法律學的知識。稅法是使用最多行政函釋,同時也是行政訴訟案件最大量的法領域。 為正確了解稅法體制,本書以「法學方法論」的觀點,鳥瞰並探索下列稅法問題: 一、稅捐本質論:探索國家「憑什麼」及「為什麼」可以對人民徵「那些稅」? 二、稅捐立法論:研究在稅捐法定主義下,稅捐政策、稅法體系本身及與其他法律的關係是否協和的問題。 三、稅法解釋論:指出稅法應如何使用一般法律解釋方法,解決稅法上不確定法律概念的涵攝及稅法漏洞如何填補的問題。 四、稅法適用論:處理違反稅法規定的裁罰、稅務上證據法則、稅捐執行及保全措施的正當性問題。 五、稅務訴訟論:綜整上述四個領域的稅捐案件復查、訴願;稅務行政訴訟、稅捐規範及個案稅捐判決違憲審查基本制度的問題。 |
|||||||||||||||||||||||||||||
 | |||||||||||||||||||||||||||||
| 圖書目錄 | |||||||||||||||||||||||||||||
第二版序言
初版自序 本書引用簡語 第一篇 稅捐本質論 第一章 稅法上的國家學/3 第一節 國家的理想圖像/4 第二節 國家權力的法源/8 第三節 國家權力的本質/9 第四節 國家公權力的型態/12 第五節 國家的任務與財稅收入結構/13 第六節 租稅權與國力/14 第七節 稅務人員「代表」國家執行職務/16 第二章 國家財政高權論/19 第一節 國家財政高權之內涵/19 第二節 國家對公課的徵收權/20 第三節 稅之本質/23 第四節 幾個租稅上的迷思/24 第五節 稅捐的形式合法性與實質正當性/26 第六節 經由稅務函釋形成的「租稅帝國」/29 第二篇 稅捐立法論 第三章 稅捐政策論/33 第一節 稅捐的功能/33 第二節 稅捐政策應具備的要素/36 第三節 稅捐政策的司法審查/37 第四章 稅捐實體論/41 第一節 稅捐實體法的本質/42 第二節 稅捐法定要件仍須公平、合理及正當/48 第三節 節稅、稅捐規避與逃漏稅之不同/49 第四節 稅捐債務之延緩、分期/55 第五節 稅捐的減繳或免繳/57 第六節 具體稅捐債務之形成──個別稅法/57 第五章 稅捐體系論/59 第一節 法學上之正義與稅法上之正義/60 第二節 稅法上基本原則/61 第三節 稅法上的類型化/82 第四節 稅法之體系正義/83 第六章 稅捐稽徵程序論/93 第一節 稅捐機關/94 第二節 稅捐之債務人與義務人/94 第三節 稅捐債權優先順位/95 第四節 稅捐核課期間/100 第五節 稅捐徵收期間/104 第六節 稅捐執行期間/105 第七節 租稅程序上之「稅疑惟輕原則」/108 第八節 對當事人有利不利一律注意/115 第九節 課稅要件事實之調查程序與稅務協談/116 第十節 稅捐繳納之順序與程序──以【Hang Ten營業稅案】為例/118 第十一節 退稅請求權/122 第十二節 財務會計準則公報之性質/125 第七章 稅捐制裁論/127 第一節 稅捐處罰之必要性/127 第二節 稅捐行政罰之原則/127 第三節 稅捐行政處罰方式的檢討/133 第四節 稅捐刑事罰/134 第三篇 稅法解釋論 第八章 稅法之一般法律解釋方法/139 第一節 一般法律解釋的目標/140 第二節 一般法律解釋方法/141 第三節 稅法解釋與其他法律解釋的不同/160 第四節 稅法上涵攝的舉隅/168 第九章 稅法上不確定法律概念/179 第一節 行政法上不確定法律概念的判斷/179 第二節 稅法上認定事實基準的使用/185 第三節 稅法上不確定法律概念判斷案例舉隅/186 第十章 稅法漏洞論/197 第一節 問題的提出──從釋字第420號解釋出發/198 第二節 法律問題的層次/202 第三節 立法疏漏、法律擬制、法律有意省略的區辨/203 第四節 法律漏洞及其填補/205 第四篇 稅法適用論 第十一章 稅捐裁罰論/227 第一節 一般行政裁量準則/227 第二節 稅法上的行政裁罰/234 第十二章 稅法證據論/239 第一節 調查證據程序與方式/240 第二節 稅法上的證據能力/242 第三節 稅法上的證據證明力/243 第四節 稅法上舉證責任/250 第五節 稅法上推計課稅之容許/255 第十三章 稅捐保全及執行論/263 第一節 稅捐保全制度/263 第二節 稅捐執行/270 第五篇 稅務訴訟論 第十四章 稅捐案件復查、訴願/275 第一節 復查程序及其標的/276 第二節 訴願程序及標的/284 第十五章 稅捐行政訴訟/287 第一節 稅法上的訴訟標的/288 第二節 稅務判決──避免無實效的判決/300 第三節 行政法院判決既判力及行政程序重開/304 第十六章 稅捐規範及判決違憲審查/309 第一節 稅捐規範的司法審查/309 第二節 違憲稅法判決舉隅──以所得歸類錯誤為例/312 稅法基本中文參考文獻/325 事項索引/327 司法院大法官解釋索引/332 案件索引/333 |
|||||||||||||||||||||||||||||
| 作者簡介 | |||||||||||||||||||||||||||||
李惠宗
現 職 國立中興大學法律專業學院教授 考試院訴願審議委員會委員 交通部訴願審議委員會委員 國防部法規委員會委員 教育部法規委員會、訴願審議委員會委員 臺中市政府訴願審議委員會委員 學 歷 德國慕尼黑大學法學博士 著 作 中華民國憲法──憲法生活的新思維 憲法要義 行政法要義 教育行政法要義 法學方法論 稅法方法論 國家賠償法要義 行政罰法之理論與案例 |
|||||||||||||||||||||||||||||
| | |||||||||||||||||||||||||||||
| 序 文 | |||||||||||||||||||||||||||||
第二版序言 |
|||||||||||||||||||||||||||||
| | |||||||||||||||||||||||||||||
| 注意事項: | |||||||||||||||||||||||||||||
|
1. 欲選購【按篇列印】,請先購買【月旦知識庫點數】即可自行下載列印。 2. 購買【月旦知識庫】的會員,在您完成付款手續之後,我們將於一至二個工作天內,以 email 專函通知您啟用點數。 若有急需使用者,請洽客服專線 886-2-23756688 分機 502 ∼ 505,我們將以「隨選列印」方式提供。 3. 線上購書到貨七日內,如對書籍內容有任何疑慮必須換貨者,請於七日內連同發票寄回本公司更換。 4. 書籍退換貨處理作業時間約十個工作天 ( 不含例假日 )。 5. 由於貨運公司送貨到府需經簽收手續,請務必留下有人可簽收之收件地址,避免貨件滯留貨運 公司延宕收件、時間損失。 6. 若您選購的書籍包含預購書,本站將採批次寄發作業,待出書後一併寄發;若需分次寄發,酌收 80 元物流處理費。 7. 2016年1月1日起,月旦知識庫點數、月旦品評家、元照電子書、月旦雜誌系列電子版不適用七天鑑賞期服務。>>詳細說明<< 8. 元照網路書店保留接受訂單與否的權利。 9. 元照網路書店客服專線:886-2-2375-6688 分機 502 ∼ 505。 |
|||||||||||||||||||||||||||||
|