|
|
主題圖書
|
|
|
|
代理總經銷
|
|
|
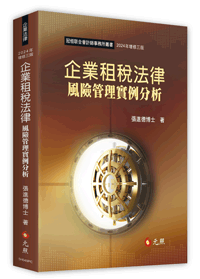 |
企業租稅法律風險管理實例分析
|
|
|||||||||||||||||||||||||||
| 主題活動 | |||||||||||||||||||||||||||||
| .採購季|全方位實務專案升級(202610) | |||||||||||||||||||||||||||||
| 簡介 | |||||||||||||||||||||||||||||
本書內容為針對四十年來,企業界釐訂各種租稅規劃類型,以及財稅機關對這些租稅規劃之查核技術及發布解釋令予以防杜加以敘述。以實例分析企業之逃稅、避稅、節稅之操作,並指出其規劃不當之處。讀者閱畢本書即能輕而易舉地在合法範圍內做好租稅法律風險管理操作,而此操作技術,乃作者累積四十年從事稅務工作經驗以及集會計、法律專業整合之結晶。 |
|||||||||||||||||||||||||||||
 | |||||||||||||||||||||||||||||
| 圖書目錄 | |||||||||||||||||||||||||||||
•第一篇 租稅法律風險管理操作概論/1
第一章 企業租稅策略規劃類型(歷史)與財政部稽徵對策-道高一尺魔(財政部)高一丈/3 一、假華僑真逃稅/4 二、公共設施保留地–願賭不服輸的部長/4 三、個人處分不良債權/6 四、建設公司合建分售/8 五、投資公司/15 六、境外公司CFC/17 第二章 認定課稅事實技巧實例分析/21 一、證據法則/21 二、自由心證/23 三、事實認定實例分析/25 第三章 適用租稅法律技巧實例分析/29 一、租稅法之基本原則/30 二、行政程序法第4條依法課稅/42 三、聲請釋憲/55 第四章 稅法條文解釋/63 一、概述/63 二、一般法律解釋方法/64 •第二篇 逃稅與避稅/69 第五章 租稅環境與租稅策略/71 第一節 租稅規劃方法-逃稅、避稅與節稅/71 第六章 關係企業避稅型態分析/89 第一節 國內關係企業避稅型態分析/89 第二節 利用財團法人/92 第三節 跨國公司國際租稅規避型態/92 第七章 營業收入逃、漏稅查核/123 第一節 案情研析/123 第二節 漏開發票漏報營業收入查核/126 第三節 跳開統一發票/130 第四節 壓低銷售單價短報營業收入之查核/133 第八章 營業成本之逃漏與查核方法/137 第一節 案情研析/137 第二節 營業成本之逃漏型態與查核方法/138 第三節 營利事業取得虛設行號虛增成本或費用/143 第四節 營業成本規劃技巧/146 第九章 營業費用之虛報與查核/153 第一節 營業費用逃漏型態/153 第二節 申報營業費用之技巧/156 •第三篇 企業經營決策與租稅策略/171 第十章 企業設立前之租稅規劃/173 第十一章 會計方法選擇/179 第十二章 企業交易型態/185 第十三章 會計帳務處理技巧/189 第一節 會計制度與營利事業所得稅之查核/189 第二節 會計科目分類技巧/194 第十四章 免稅所得交易/197 第十五章 資本結構/199 第一節 資本額與稅負/199 第二節 舉債經營與稅負/200 第十六章 國外投資/203 第一節 國外投資方式與稅負/203 第二節 利用租稅天堂之租稅規劃/210 第三節 反國際租稅規避條款/213 •第四篇 租稅優惠/235 第十七章 投資抵減/237 第十八章 加速折舊/259 第十九章 投資損失準備之提撥/261 第二十章 輔導遷廠之獎勵/263 第二十一章 其他租稅優惠/265 •第五篇 租稅規劃案例研析/281 案例一、建材業漏開銷貨發票漏報收入/283 案例二、出版業漏開發票漏報收入/287 案例三、漏報外銷收入/290 案例四、銀樓業漏報銷貨收入/292 案例五、將已開立外銷發票作廢致漏報收入/295 案例六、醫療器材業漏開銷貨發票漏報收入/299 案例七、進口汽車零組件業漏開銷貨發票漏報收入/302 案例八、寺廟漏報利息及租金收入/304 案例九、建材業未依法給與銷貨憑證/310 案例十、製造易開罐容器業漏開銷貨發票逃漏營業額/312 案例十一、非保稅貨物銷售至課稅區漏未開立發票/315 案例十二、進口活海鮮業漏開銷貨發票/318 案例十三、保險業短開銷貨發票/321 案例十四、銷貨價格顯較時價為低應予調增所得/323 案例十五、中古工程機械商漏開銷貨發票/325 案例十六、取得無交易事實發票列報成本費用/328 案例十七、取得無進貨事實且取得不相關之進貨發票並列報成本/331 案例十八、虛報薪資費用/334 案例十九、偽造發票報關進口逃漏關稅、貨物稅、營業稅等稅捐/336 案例二十、裝潢工程業進貨未依規定取得進貨憑證/338 案例二十一、偽造發票虛報進項稅額/341 案例二十二、虛增成本並虛報進項稅額/344 案例二十三、非業務相關之廣告費應予否准/346 案例二十四、課稅區廠商向保稅工廠進貨取得收據未入帳/349 案例二十五、暫付款轉列損失沖銷未分配盈餘經查無相關憑證,補徵股東巨額所得稅/351 案例二十六、建設公司資金貸予股東購地未收利息/354 案例二十七、公司給付租金未依規定辦理扣繳稅款/357 案例二十八、股東增資款公司代為出資未收利息/360 案例二十九、未依規定申請營業登記而營業/362 案例三十、支付利息未辦理扣繳/366 案例三十一、直銷公司未辦扣繳及個人會員漏報佣金/368 案例三十二、進口業漏進漏銷/371 案例三十三、進口汽車業壓低進口貨價/374 案例三十四、××股份有限公司出售長期投資股票予關係企業,其未收交易價款,應設算利息/376 案例三十五、××鋼鐵工業股份有限公司-遲開、短開及跳開統一發票短漏報營業收入/378 案例三十六、加工出口區××工業股份有限公司-短報出售廢料收入/380 |
|||||||||||||||||||||||||||||
| 作者簡介 | |||||||||||||||||||||||||||||
張進德
學歷 商學背景: 1.美國聯邦國際大學會計博士 2.美國奧克拉荷馬市大學會計碩士 3.文化大學經濟研究所碩士 4.東吳大學企管系學士 法律背景: 1.國立中正大學法律學博士 2.國立中正大學法律學碩士 經歷 現任:1.冠恆联合會計師事務所所長 2.國立中正大學會資所 3.審計部法規委員會委員 4.財團法人國立中正大學學術基金會董事 5.藥華醫藥股份有限公司董事 6.華榮電線電纜股份有限公司獨立董事 7.康和綜和證券股份有限公司董事 8.中華民國仲裁協會仲裁人 曾任: 1.會計師公會全國聯合會第一屆理事長(民國79年) 2.台灣省政府訴願會委員 3.金融監督管理委員會訴願審議會委員 4.台中市政府訴願會委員 5.文化大學會計系主任(民國69年) 6.台北大學企管研究所兼任副教授(民國80年-100年) 7.朝陽科技大學管理學院院長、講座教授 8.逢甲財稅研究所兼任副教授、教授(民國80年-103年) 9.亞洲大學會計與資訊學系及財經法律系合聘講座教授 10.台灣企業法律學會理事長 著作 證券交易法、最新稅法與實例解說、國際稅法、企業租稅風險管理實務解析、策略管理會計(88年金書獎)、預算規劃理論與運用等 榮譽 88年度經濟部金書獎得獎人(策略管理會計)、第一屆國家金璽獎得獎人、大法官釋字705號違憲代理聲請人 |
|||||||||||||||||||||||||||||
| | |||||||||||||||||||||||||||||
| 序 文 | |||||||||||||||||||||||||||||
增修訂八版序–稅改救台灣 財政部公布最近幾年稅收超徵情形為112年3,860億、111年5,237億、110年4,327億,此稅收超徵原因,財政部認為係經濟成長所致。而此說明不僅是睜眼說瞎話,更是愚弄納稅人,尤其是對中小企業而言。因為稍具常識之人,都理解國家稅收可以依據國家經濟成長情形予以正確估算。尤其中小企業更感受到每年申報的營利事業所得稅,即使已經申報很高的純益率或已完全依法如實申報,仍然被國稅局調整增加所得課稅。而此已形成五、六十年的稽徵慣例。所以本書的重點,不是「租稅規劃」,因為再完美的租稅規劃,依法如實申報,國稅局查核時仍須依財政部稽徵政策予以調整所得課稅。也許一些不諳財政部稽徵政策的人會認為如此稽徵行為不是違法課稅嗎?怎會存在五、六十年呢?而且又形成稽徵慣例,令人匪夷所思?更令人納悶的是何以成為稽徵慣例!因為我國現今所有稅法,都修定於民國50年代,如所得稅法修定於民國52年,計126條,迄今60年來未大幅修正,整體稅法架構未改變,以民國50年代的稅法如何有效規範當今經濟行為、商業交易?尤其我國行政法院迄今仍「形同虛設,功能不彰」?已淪為財稅稽徵機關的橡皮圖章? 太極門稅單已逾20餘年,而為「萬年稅單」,並淪為國際笑柄,大法官會議宣告「705號」違憲,納稅人依稅捐稽徵法第28條申請退稅,卻被中區國稅局擱置3年,等待所得稅法修正第17條之4追溯予以駁回退稅申請。某食品工廠民國100至102年度收入3仟餘萬元,卻補稅1億6仟多萬元,並罰1億6仟多萬元,行政法院(台中高等及最高)卻違反納稅者權利保護法第5條量能課稅原則及第15條比例原則判決駁回,雖監察院行文糾正財政部,但財政部卻公然置之不理,因為要彈劾官員必須逾二分之一的委員同意。在目前政治環境下,要通過彈劾,難如登天?尤其案件既經最高行政法院判決確定,可以作為財政部的護身符?財政部當然可以肆無忌憚地發布解釋令違法課稅? 新加坡的公司所得稅率17%、境外所得不課稅、個人所得稅率最高22%、薪資所得稅率最高15%,不僅人均GDP(2023年新加坡人均GDP15.74萬,台灣7.33萬)高出台灣一倍,且因為輕稅、簡政,而使大量資金、高階人才進入,已使新加坡成為亞洲經貿中心,反觀台灣,財富分配差距日益惡化,資金、高階人才嚴重外流,租稅特權盛行漏稅(新加坡租稅負擔率19%,台灣稅率高出新加坡新1倍、境外所得要課稅,但租稅負擔率20%),原本台灣最有條件成為亞洲經濟貿易中心,卻因稅制不合理,稅法簡陋,稅政未依法公平稽徵,而喪失國際競爭地位!甚為可惜! 讀者閱畢本書後,俾能在目前租稅環境下做好租稅法律風險管理,使企業得以順利經營成長,稅稅平安!當然更期望財政部及高層能進行「賦稅改革」,將1.不合時宜的稅制,仿照新加坡稅制予以修改,採行「輕稅、簡政」政策,提升國際競爭力。2.修改簡陋稅法,重新制定健全符合憲法、行政程序法、量能課稅原則、課稅公平原則的稅法,並揚棄依解釋令違法課稅。3.稅政方面,全面採行電腦稽徵,禁止現行依主觀意識查稅之恣意行為,使台灣成為均富、和諧、繁榮的「亞洲經貿中心」。 台灣囝仔張進德 |
|||||||||||||||||||||||||||||
| | |||||||||||||||||||||||||||||
| 注意事項: | |||||||||||||||||||||||||||||
|
1. 欲選購【按篇列印】,請先購買【月旦知識庫點數】即可自行下載列印。 2. 購買【月旦知識庫】的會員,在您完成付款手續之後,我們將於一至二個工作天內,以 email 專函通知您啟用點數。 若有急需使用者,請洽客服專線 886-2-23756688 分機 502 ∼ 505,我們將以「隨選列印」方式提供。 3. 線上購書到貨七日內,如對書籍內容有任何疑慮必須換貨者,請於七日內連同發票寄回本公司更換。 4. 書籍退換貨處理作業時間約十個工作天 ( 不含例假日 )。 5. 由於貨運公司送貨到府需經簽收手續,請務必留下有人可簽收之收件地址,避免貨件滯留貨運 公司延宕收件、時間損失。 6. 若您選購的書籍包含預購書,本站將採批次寄發作業,待出書後一併寄發;若需分次寄發,酌收 80 元物流處理費。 7. 2016年1月1日起,月旦知識庫點數、月旦品評家、元照電子書、月旦雜誌系列電子版不適用七天鑑賞期服務。>>詳細說明<< 8. 元照網路書店保留接受訂單與否的權利。 9. 元照網路書店客服專線:886-2-2375-6688 分機 502 ∼ 505。 |
|||||||||||||||||||||||||||||
|