|
|
主題圖書
|
|
|
|
代理總經銷
|
|
|
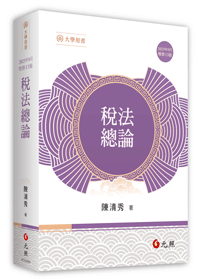 |
稅法總論
|
|
|||||||||||||||||||||||||||
| 主題活動 | |||||||||||||||||||||||||||||
| .採購季|全方位實務專案升級(202610) | |||||||||||||||||||||||||||||
| 簡介 | |||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||
 | |||||||||||||||||||||||||||||
| 圖書目錄 | |||||||||||||||||||||||||||||
第十三版序
序 言 第一章 基礎理論 第一節 稅法的意義及其特徵 第二節 稅法的體系 第三節 稅法上建制的基本原則 第四節 稅捐、規費、受益費與特別公課 第五節 課稅權——稅捐高權 第六節 稅法的法源 第七節 稅法的解釋 第八節 稅法上法律漏洞補充 第九節 稅法的適用與國際稅法 第十節 經濟的觀察法 第十一節 稅捐規避 第十二節 稅法上類型化觀察法 第十三節 稅法上法律不溯既往原則 第十四節 稅法上誠實信用與信賴保護原則 第二章 稅捐債務法 第一節 稅捐法律關係的基本概念 第二節 稅捐債務之發生 第三節 課稅要件、稅捐優惠與重複課稅 第四節 課稅事實變更對於稅捐債權之影響:稅法與私法關係之融合統一原則 第五節 稅法上責任債務(第二次納稅義務) 第六節 稅法上之連帶債務 第七節 稅捐債務關係之變更及消滅 第八節 稅捐的附帶給付 第九節 稅法上不當得利返還請求權 第三章 稅捐稽徵程序 第一節 稅捐稽徵程序概說 第二節 稅法上協力義務與稅捐申報 第三節 課稅處分 第四節 推計課稅 第五節 稅法上強制執行 第六節 稅法上個別案件正義——以稅捐稽徵法第四十條規定為例 第七節 稅捐優先權與稅捐債權之保全 第四章 稅捐罰則 第一節 稅捐秩序罰 第二節 稅捐刑罰 第三節 自動報繳免罰 第五章 稅捐權利保護 第一節 稅捐行政救濟 第二節 稅捐行政訴訟 參考文獻 |
|||||||||||||||||||||||||||||
| 作者簡介 | |||||||||||||||||||||||||||||
陳清秀
現 職 .東吳大學法律學系專任教授 .交通部訴願審議委員會委員 .勞動部訴願審議委員會委員 .司法院專業法官證明書(稅務類)審查委員 學 歷 .台灣大學法學博士(1991) .美國喬治城大學法學院訪問學者(1995-1996) 經 歷 .財政部納稅者權利保護諮詢會委員 .法務部行政程序法研修小組委員 .行政院人事行政局局長 .行政院訴願審議委員會委員 .財政部法規委員會委員 .財政部財稅人員訓練所稅法講座 .法務部行政罰法諮詢小組委員 .法官學院租稅法講座 .台北市政府法規委員會主任委員 .社團法人台灣行政法學會理事 .植根法律事務所律師、合夥律師 .德國慕尼黑大學、海德堡大學訪問研究 .日本東京大學、京都大學、神戶大學訪問研究 |
|||||||||||||||||||||||||||||
| | |||||||||||||||||||||||||||||
| 序 文 | |||||||||||||||||||||||||||||
第十三版序 本書於第十二版出版至今,已經過三年多,在此期間,相關法令修正以及憲法法庭判決推陳出新,原版內容有部分不合時宜,而有重新修正之必要。為此更新相關資料,以充實本書內容,提升本書品質,爰重新修正出版。 稅法的研究方法論,有概念法學派理論,著重在稅法的概念及體系建構,以及稅捐法律關係的體系化,並強調稅法的邏輯演繹與歸納,自成一完整體系,故有助於納稅人的預測可能性與法的安定性。但此僅能構成稅法體系的客觀上表相之「外在美」而已,有助於實現「形式的法治國家」原則。 稅法研究也應注重「自然法學」理論,從事物本質之自然法思想出發,強調法律制度應當「順理行善」,符合事物之本質與自然法則之事理,此即所謂「道生法」,才能使國家社會與人民均能永續發展。又稅法研究也應重視「價值法學」理論,強調憲法上基本人權保障以及量能課稅等基本價值理念,應落實於個別的稅法領域上,以伸張稅捐正義。其次應注重「利益法學」理論,深入觀察課稅事件所涉及實質真實的經濟利益狀態,在租稅法規的訂定及解釋適用上,進行徵納雙方之利益衡量,以求得利益均衡(所謂財稅法的平衡論)。凡此均有助於構成稅法體系的倫理上「內在美」,較能實現「實質的法治國家」原則。 如從東方哲學觀點,維持徵納雙方「利益均衡」,公平合理兼顧徵納雙方權益,不僅是儒家思想的「中庸之道」表現,也是我們中華文化的「天人合一」的王道法律思想。稅捐法律制度要能福國利民,永續發展,一則應確保國家獲得合理財政收入,公正量能課稅。二則亦應符合人民生活需要,友善國民經濟活動,符合「經濟理性」,給予人民永續生存發展生機,因此雙方應立於「公正合理」之課稅基礎上。稅法體系應朝向「通情達理」的光明康莊大道,以實現「大同世界」國泰民安的理想境界。 又從佛教思想而言,華嚴經教導人類應當心懷「大慈大悲心」,對於社會大眾「拔苦」及「與樂」,金剛經也強調「應無所住而生其心」。準此以觀,吾人應以「慈悲心」利益眾生,營造納稅者可以「安居樂業」的良善生活環境。稅法學界以及實務界應不執著於稅捐法條文字表相,而應深入觀察其事件本質的實相,不僅要求「依法課稅」,更應確保其「課稅合理性」,以達華嚴經所教示「通達事理」,「恆順眾生」的如來境界。 本書惠蒙元照出版有限公司相關編輯同仁協助校對及編輯,備極辛勞,謹此致謝。 本書內容仍有繼續精進空間,留待日後繼續改善,謹請各方賢達及稅法學愛好者共同雅正。 陳清秀 謹誌 |
|||||||||||||||||||||||||||||
| | |||||||||||||||||||||||||||||
| 注意事項: | |||||||||||||||||||||||||||||
|
1. 欲選購【按篇列印】,請先購買【月旦知識庫點數】即可自行下載列印。 2. 購買【月旦知識庫】的會員,在您完成付款手續之後,我們將於一至二個工作天內,以 email 專函通知您啟用點數。 若有急需使用者,請洽客服專線 886-2-23756688 分機 502 ∼ 505,我們將以「隨選列印」方式提供。 3. 線上購書到貨七日內,如對書籍內容有任何疑慮必須換貨者,請於七日內連同發票寄回本公司更換。 4. 書籍退換貨處理作業時間約十個工作天 ( 不含例假日 )。 5. 由於貨運公司送貨到府需經簽收手續,請務必留下有人可簽收之收件地址,避免貨件滯留貨運 公司延宕收件、時間損失。 6. 若您選購的書籍包含預購書,本站將採批次寄發作業,待出書後一併寄發;若需分次寄發,酌收 80 元物流處理費。 7. 2016年1月1日起,月旦知識庫點數、月旦品評家、元照電子書、月旦雜誌系列電子版不適用七天鑑賞期服務。>>詳細說明<< 8. 元照網路書店保留接受訂單與否的權利。 9. 元照網路書店客服專線:886-2-2375-6688 分機 502 ∼ 505。 |
|||||||||||||||||||||||||||||
|