|
|
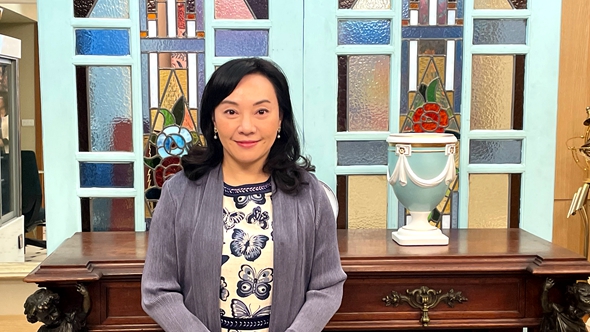 |
函令解析系列二:憲判字第11號違憲之後續處理知多少?遺產稅擬制贈與及配偶財產差額分配之處理原則(影音線上版)
| | 【主講人】 | 張曉芬 |
| 【書 號】 |
6P0277AM0 |
| 【出版社】 |
元照出版公司 |
| 【出 版】 |
2025/12 |
| 【版 次】 |
|
| 【ISBN/ISSN】 |
【定 價】1500 元 | | 【特 價】1,425 元
|
|
|
|
|
|
|
| |
| 主題活動 |
| .(202607-10)影音任選2場$1,499元、3場$1,999元 |
| |
| 簡介 |
|
發表日期:2025年12月03日
影片長度:約1小時55分
內容簡介
主講人
張曉芬|月旦會計實務研究副總編輯   
【講座介紹】
關於113年憲判字第11號釋憲結果,認為遺產稅第15條第1項第1款規定不符憲法第15條保障之財產權;此外,就其受被繼承人死亡前2年內贈與之財產,欠缺相當於遺產及贈與稅法第17條之1所定剩餘財產差額分配請求權自遺產總額扣除之規定,於此範圍內,不符憲法第7條保障平等權之意旨。
本講座首先從憲法法條釋憲之個案為起始,再詳細說明財政部發布之「被繼承人死亡前二年內贈與配偶之財產併計遺產總額課徵遺產稅稽徵作業處理原則」,最後,以案例實務具體釋例計算做融會貫通之結尾。
【講綱】
一、細說民國113年10月28日113年憲判字第11號之個案及緣由
二、被繼承人死亡前二年內贈與配偶之財產併計遺產總額課徵遺產稅稽徵作業處理原則
(一)納稅義務人及其應納稅額
(二)配偶剩餘財產差額分配請求權扣除額
(三)稽徵繳納之行政程序
三、釋例計算及實例應用
|
|
| 注意事項: |
1. 欲選購【按篇列印】,請先購買【月旦知識庫點數】即可自行下載列印。
2. 購買【月旦知識庫】的會員,在您完成付款手續之後,我們將於一至二個工作天內,以 email 專函通知您啟用點數。
若有急需使用者,請洽客服專線 886-2-23756688 分機 502 ∼ 505,我們將以「隨選列印」方式提供。
3. 線上購書到貨七日內,如對書籍內容有任何疑慮必須換貨者,請於七日內連同發票寄回本公司更換。
4. 書籍退換貨處理作業時間約十個工作天 ( 不含例假日 )。
5. 由於貨運公司送貨到府需經簽收手續,請務必留下有人可簽收之收件地址,避免貨件滯留貨運 公司延宕收件、時間損失。
6. 若您選購的書籍包含預購書,本站將採批次寄發作業,待出書後一併寄發;若需分次寄發,酌收 80 元物流處理費。
7. 2016年1月1日起,月旦知識庫點數、月旦品評家、元照電子書、月旦雜誌系列電子版不適用七天鑑賞期服務。>>詳細說明<<
8. 元照網路書店保留接受訂單與否的權利。
9. 元照網路書店客服專線:886-2-2375-6688 分機 502 ∼ 505。
|
 【新書目錄】