|
|
主題圖書
|
|
|
|
代理總經銷
|
|
|
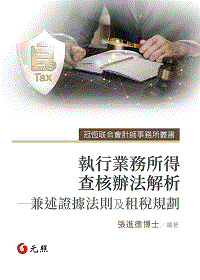 |
執行業務所得查核辦法解析——兼述證據法則及租稅規劃
|
|
|||||||||||||||||||||||||||
| 主題活動 | |||||||||||||||||||||||||||||
| .採購季|全方位實務專案升級(202610) | |||||||||||||||||||||||||||||
| 簡介 | |||||||||||||||||||||||||||||
本書除對む執行業務所得及其他所得查核辦法め予以詳細敘述解析外,並對如何む認定課稅事實,適用稅法條文め相關之行政調查,民、刑事訴訟之證據法則加以闡述,尤其對各業別之執行業務者提出適當之租稅規劃,以供參的運用。 |
|||||||||||||||||||||||||||||
 | |||||||||||||||||||||||||||||
| 圖書目錄 | |||||||||||||||||||||||||||||
.第一章 執行業務者與其他所得者之定義/1
第一節 執行業務者之定義/1 第二節 其他所得者之定義/11 第一編 稅捐行政調查與證據/17 .第二章 稅捐行政調查/17 第一節 行政調查之意義/17 第二節 行政調查之法律性質及法律原則/18 第三節 職權調查主義及行政調查之範圍/35 第四節 行政調查方法/40 .第三章 證據/53 第一節 基本概念/53 第二節 證據之評價/59 第三節 稅捐舉證責任/63 第二編 執行業務所得查核辦法分析/75 .第四章 總則/75 第一節 查核辦法之法律位階/75 第二節 適用範圍/75 第三節 會計基礎/76 第四節 調查核定及申報/77 .第五章 帳簿憑證/91 第一節 適用範圍及設帳/91 第二節 保管、滅失及核定所得/92 .第六章 執行業務收入之查核/95 第一節 課稅原則/95 第二節 執行業務收入之查核/96 第三編 執行業務費用之查核/101 .第七章 通則/101 第一節 執行業務費用認定之原則/101 第二節 家庭費用不得為執行業務費用/103 第三節 委任人之費用,不得作為執行業務費用/105 第四節 適用營利事業所得稅查核準則/105 .第八章 各項費用或損失之查核/111 第一節 薪資支出/111 第二節 租金支出/114 第三節 權利金支出/116 第四節 旅費/117 第五節 伙食費/120 第六節 進修訓練費用/121 第七節 郵電費/123 第八節 修繕費/125 第九節 廣告費/128 第十節 交際費/131 第十一節 保險費/134 第十二節 稅捐/140 第十三節 書報雜誌費及燃料費/142 第十四節 折舊費用/142 第十五節 損害賠償/149 第十六節 災害損失/151 第十七節 複委託費/154 第十八節 佣金支出/155 第十九節 捐贈/156 第二十節 利息支出/162 第二十一節 其他費用或損失/164 第二十二節 職工福利費用/168 第二十三節 水電瓦斯費/171 第四編 租稅規劃/175 .第九章 企業避稅類型/175 一、虛設事業個體/175 二、虛構交易事項/176 三、非常規交易/177 四、利用財團法人/178 .第十章 醫院診所租稅規劃/181 第一節 執行業務所得如何核定/181 第二節 醫院診所租稅規劃類型/188 .第十一章 建築師事務所之租稅規劃/195 第一節 建築師執行業務所得核定方式/195 第二節 建築師事務所租稅規劃/199 .第十二章 其他所得者(長照、補習班等)之租稅規劃/205 第一節 國稅局對其他所得者的核定方式/205 第二節 長照機構的租稅規劃/208 第三節 補習班租稅規劃/212 |
|||||||||||||||||||||||||||||
| 作者簡介 | |||||||||||||||||||||||||||||
張進德
.法律、會計博士 現職 .冠恆联合會計師事務所所長 .審計部法規委員會委員 .財團法人國立中正大學學術基金會董事 .藥華醫藥股份有限公司董事 .華榮電線電纜股份有限公司董事 .日高工程實業股份有限公司獨立董事 .康和綜合證券股份有限公司董事 .財團法人企業大學文教基金會董事長 .中華民國仲裁協會仲裁人 .亞太策略暨永續經營管理學會理事長 .證交所認可む會計師辦理永續指標及溫室氣體暨主導查驗員め |
|||||||||||||||||||||||||||||
| | |||||||||||||||||||||||||||||
| 序 文 | |||||||||||||||||||||||||||||
序 執行業務所得查核辦法適用範圍規定於該辦法第二條(1)執行業務者,執行業務之調查、審核,依本辦法規定辦理。(2)私人辦理之補習班、幼兒園、養護、療養院(所),不符免稅規定者,其所得之查核準用本辦法。所以在實務上又稱為執行業務所得及其他所得查核辦法。 執行業務者之定義規定於所得稅法第11條第1項:係指律師、會計師、建築師、技師、醫師、藥師、助產士、著作人、經紀人、代書人、工匠、表演人及其他以技藝自力營生者,而執行業務者的執業規模,小則一、二人,大則數百人、數千人,其規模大者,不亞於上市公司組織,但其性質屬於個人所得稅範圍,而個人所得稅之會計基礎(課稅原則)乃現金制的收付實現原則,唯有關固定資產之折舊、退休金之提撥等係採權責發生制,而適用營利事業所得稅查核準則。同樣地,經營私人補習班、長照等其他所得者雖屬於個人所得稅範圍,但補習班、長照機構之經營規模,大者不亞於上市公司之規模,其會計基礎也必須同時採用收付實現原則及權責發生制,造成其會計處理收入實現及費用之認定,相當複雜,迄今亦無專門書籍敘述解析む執行業務所得查核辦法め,本書有鑒於此乃針對該辦法於第二篇予以詳述解析。 有關執行業務所得之調查、審核及認定,即む認定課稅事實,適用稅法條文め必須考量行政程序法之行政調查,民、刑事訴訟之證據法則,因而本書於第一篇加以敘述。又執行業務者面對如此複雜之稅務問題,不知所措,無所適從,本書乃針對這些複雜稅務因素,提出各別行業之執行業務者之租稅規劃,供其參考。 謹識於冠恆联合會計師事務所 |
|||||||||||||||||||||||||||||
| | |||||||||||||||||||||||||||||
| 注意事項: | |||||||||||||||||||||||||||||
|
1. 欲選購【按篇列印】,請先購買【月旦知識庫點數】即可自行下載列印。 2. 購買【月旦知識庫】的會員,在您完成付款手續之後,我們將於一至二個工作天內,以 email 專函通知您啟用點數。 若有急需使用者,請洽客服專線 886-2-23756688 分機 502 ∼ 505,我們將以「隨選列印」方式提供。 3. 線上購書到貨七日內,如對書籍內容有任何疑慮必須換貨者,請於七日內連同發票寄回本公司更換。 4. 書籍退換貨處理作業時間約十個工作天 ( 不含例假日 )。 5. 由於貨運公司送貨到府需經簽收手續,請務必留下有人可簽收之收件地址,避免貨件滯留貨運 公司延宕收件、時間損失。 6. 若您選購的書籍包含預購書,本站將採批次寄發作業,待出書後一併寄發;若需分次寄發,酌收 80 元物流處理費。 7. 2016年1月1日起,月旦知識庫點數、月旦品評家、元照電子書、月旦雜誌系列電子版不適用七天鑑賞期服務。>>詳細說明<< 8. 元照網路書店保留接受訂單與否的權利。 9. 元照網路書店客服專線:886-2-2375-6688 分機 502 ∼ 505。 |
|||||||||||||||||||||||||||||
|