|
|
主題圖書
|
|
|
|
代理總經銷
|
|
|
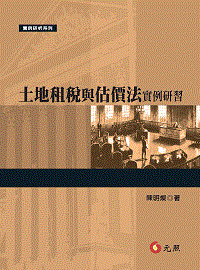 |
土地租稅與估價法實例研習
|
|
|||||||||||||||||||||||||||
| 主題活動 | |||||||||||||||||||||||||||||
| .採購季|全方位實務專案升級(202610) | |||||||||||||||||||||||||||||
| 簡介 | |||||||||||||||||||||||||||||
本書聚焦於不動產稅法法理與實務之結合,針對憲法保障財產權與納稅義務間的衝突,以「實例研習」方式深入探討。全書分為三大編:
本書旨在填補理論與實務間的鴻溝,是理解土地稅制與估價連動關係的必備指南。 |
|||||||||||||||||||||||||||||
 | |||||||||||||||||||||||||||||
| 圖書目錄 | |||||||||||||||||||||||||||||
序 言
【第一編 不動產持有稅】 第一篇 非都市土地原課徵田賦經分割後改課徵地價稅法律問題分析 •本案事實/3 •爭 點/4 •爭點分析/4 一、系爭分割前土地於81年間供作高爾夫球場使用,A縣稅捐機關未及時通知甲,並不具有可歸責性,另甲之主張並不合於(行為時)稅捐稽徵法第28條所定退稅原因事實之要件/4 二、田賦之性質屬土地稅之「稅目」而不屬減免之對象,系爭分割後土地倘欲適用該稅目,甲仍須履行申報協力義務/6 三、納稅義務人申報協力義務之界限即為稅捐機關須履行職權調查義務之所在/8 第二篇 都市土地原課徵田賦改課徵地價稅法律問題分析 •本案事實/15 •爭 點/16 •爭點分析/16 一、都市土地課徵田賦(不須課徵地價稅)係屬例外情形,須符合較嚴格之法定要件/16 二、原處分機關辦理系爭計畫之法律性質應屬行政規則,對其內容原處分機關不須履行個別通知之義務/19 三、都市農業用地應自實際變更為非農業使用之次年(即108年)起改按一般用地稅率課徵地價稅/20 第三篇 地價稅納稅主體變更法律問題分析 •本案事實/21 •爭 點/21 •爭點分析/22 一、地價稅納稅義務人與代繳義務人之意涵分析/22 二、A市稅捐機關對乙管委會所提異議之調查義務與處理方式/24 三、系爭決議內容與適法性分析/26 第四篇 騎樓走廊地減免地價稅法律問題分析 •本案事實/29 •爭 點/30 •爭點分析/30 一、土地稅減免規則第9條本文與第10條第1項之解析——素地、實設騎樓走廊地與法定(退縮)騎樓走廊地之意涵與差異/30 二、稅處原處分應無違反信賴保護原則/31 三、稅處原處分無違反平等原則及實質課稅原則/33 四、本文見解/33 第五篇 建築基地範圍內私設道路、法定(超出)空地與地價稅稽徵之適法性 •本案事實/37 •爭 點/38 •爭點分析/38 一、建築基地內「超出空地」之意涵及其形成背景/38 二、建築基地內「私設道路」所含「超出空地」依法原則上仍屬法定空地/40 三、建築基地範圍內「私設道路」所含「超出空地」若合於一定構成要件者得免徵地價稅/42 •結 語/43 第六篇 三七五出租耕地課徵地價稅適法性分析 •本案事實/45 •爭 點/45 •爭點分析/46 一、甲與乙之主張/46 二、稅處之主張/47 三、本文之見解(代結論)/48 第七篇 工業用地適用地價稅特別稅率法律問題分析 •本案事實/53 •爭 點/54 •爭點分析/54 一、系爭與新增建物因不屬原先所核准興建之廠房,縱使「確屬供工業直使用」之土地,仍不符「按目的事業主管機關原先所核定規劃使用」此一要件/54 二、系爭與新增建物因不屬原先所核准工廠登記證上之載明建物,是其所坐落土地仍不得適用工業用地特別稅率課徵地價稅/58 第八篇 違章建物、房屋稅籍設立及其註銷與合法建物之認定 •本案事實/61 •爭 點/61 •爭點分析/62 一、房屋稅籍之申請設立及其註銷所須符合要件與證明文件/62 二、核准房屋稅籍及房屋法律上所有權認定係屬二事/67 第九篇 未辦建物所有權第一次登記之房屋所有權經判決確定及其房屋稅籍認定法律問題分析 •本案事實/69 •爭 點/70 •爭點分析/70 一、系爭判決之既判力應僅限於判決主文所判斷之訴訟標的,系爭處分應屬適法/70 二、系爭房屋公同共有人(戊)之處分行為牴觸民法第828條第3項,然尚非原處分機關認定系爭房屋稅籍時所應考量之事項/72 三、房屋稅籍上所登載房屋稅納稅義務人與不動產登記簿上所載房屋所有權人之性質不同/73 第十篇 關於未辦建物所有權第一次登記之農舍逕行設立房屋稅籍課稅及其裁處權消滅時效之法律問題 •本案事實/77 •爭 點/78 •爭點分析/79 一、平等課徵原則主要立基於「普遍課徵」,稅捐機關就系爭房屋無待農舍登記即逕行設立稅籍課稅應屬適法/79 二、稅捐機關所作成課稅處分具存續力,於經法院判決撤銷前或經行政機關依職權撤銷前,仍然繼續有效/80 三、系爭房屋逃稅之罰鍰處分裁處權消滅時效應優先適用稅捐稽徵法之規定/81 第十一篇 鐵皮屋性質、房屋稅籍設立要件及行政協助效力 •本案事實/85 •爭 點/86 •爭點分析/86 一、鐵皮屋之性質與房屋稅籍申請設立爭議/86 二、A市地政事務所再勘查確認函(行政協助)對原處分機關作成系爭處分不具有拘束力/89 三、系爭處分違法、系爭房屋之價值估算應以鐵皮屋為準據/90 【第二編 不動產移轉稅】 第一篇 建物出售時所坐落基地適用自用住宅用地特別稅率核課土地增值稅法律問題分析 •本案事實/95 •爭 點/96 •爭點分析/96 一、自用住宅用地適用地價稅與土地增值稅適用特別稅率之要件不同/96 二、自用住宅用地長期適用特別稅率核課地價稅尚無法創設核課其他稅目之信賴基礎/99 三、稅捐機關調查義務得以他機關調查以協助其履行依職權調查義務/101 •結 語/101 第二篇 農業用地、農用證明書與不課徵土地增值稅 •本案事實/103 •爭 點/104 •爭點分析/104 一、農業用地、農業使用與核准興建農舍構成要件/104 二、農業用地興建農舍套繪管制之立法目的及其解除管制要件/106 三、農業用地作農業使用與不課徵土地增值稅/108 •結 語/109 一、甲之主張有理由,其理由如下/109 二、甲之主張無理由,其理由如下/110 三、本文見解(代結論;甲之主張無理由)/111 第三篇 都市計畫變更與農業用地移轉不課徵土地增值稅法律問題分析 •本案事實/113 •爭 點/114 •爭點分析/115 一、農業用地、非農業用地、農用證明書以及土地稅法第39條之2第1項之構成要件/115 二、農業發展條例第38條之1第1項第1款與第2款規定內容之詮釋——「主要構成要件」之觀點/117 三、系爭函示尚無違法、但稅捐機關發動職權調查似有未當,另系爭回覆不符行政明確性要旨/118 四、農業發展條例施行細則第14條之1妥適性分析/120 •結 語/120 第四篇 土地先購後售申請退還土地增值稅與戶籍登記法律問題分析 •本案事實/123 •爭 點/124 •爭點分析/125 一、土地稅法第35條第1項與第2項重購土地退還土地增值稅立法目的與構成要件/125 二、土地稅法第35條第2項「(先購地)自完成移轉登記之日起二年內出售土地」及先購地「須辦竣戶籍登記」之時間關聯性/127 •結 語/129 一、基於土地稅法第35條第2項立法目的限縮解釋與不動產交易常規(法則)/129 二、得於先(新)購地上之建物申辦戶籍登記並非以土地所有權人為限/130 三、基於重購退稅性質屬「量能課稅原則」之例外、「辦竣戶籍登記」之認定應採「法律形式主義」/130 第五篇 房屋增建及其所坐落土地一併出售時適用土地增值稅特別稅率法律問題分析 •本案事實/133 •爭 點/134 •爭點分析/134 一、實質課稅原則解釋(運行)之結果/134 二、將現有建物樓層採「合併計入主義」於系爭2戶建物之總樓層數內以適用土地增值稅特別稅率,違反租稅公平原則/136 第六篇 實施者因實施都市更新權利變換計畫取得抵費地再行出售減徵土地增值稅法律問題分析 •本案事實/139 •爭 點/140 •爭點分析/140 一、甲公司之主張/140 二、稅處之主張/143 三、本文之見解/145 第七篇 都市計畫公共設施保留地免徵土地增值稅及稅捐機關之揭示義務 •本案事實/149 •爭 點/150 •爭點分析/150 一、基於租稅平等課徵原則,稅處對系爭權利部分之土地所有權買賣申報負有主動揭示(告知)其屬公共設施保留地之義務/150 二、系爭權利範圍之土地性質確屬公共設施保留地,納稅義務人丙公司得單方向稅處申請退還溢繳之土地增值稅/152 三、稅處應主動撤銷系爭處分,買受人乙購買系爭權利範圍之土地所有權,並無生信賴利益保護問題/153 第八篇 土地先出售形成共有關係後再為分割及其土地增值稅課徵與規避法律問題分析 •本案事實/155 •爭 點/156 •爭點分析/156 一、「實質課稅原則」之意涵/156 二、租稅(土地增值稅)規避(脫法避稅)之意涵/159 三、A1與A2分割登記實質上已屬其所有權之交換而該當課徵土地增值稅要件/164 第九篇 建物出售徵收契稅之法律性質及其退稅問題分析 •本案事實/165 •爭 點/166 •爭點分析/166 一、契稅徵收、法律性質與解除契約及其退稅疑義/166 二、系爭規定核屬適法、A機關之處置亦屬合法/172 第十篇 印花稅之法律性質及其退稅請求權問題分析 •本案事實/173 •爭 點/173 •爭點分析/174 一、印花稅之性質應屬「契據事實行為」/174 二、系爭地之性質不具交易融通性,但仍應繳納印花稅/176 三、本案應無稅捐稽徵法第28條第1項退稅規定之適用/177 第十一篇 農地贈與、農用證明與贈與稅規避法律問題分析/181 •本案事實/181 •爭 點/182 •爭點分析/182 一、遺贈稅之課稅標的應是農地現時之實體所有權價值而非其未來(預期)應領抵價地之權利價值/182 二、贈與稅之租稅構成要件事實成立時即生租稅義務,納稅義務人基於財產自我規劃權而為贈與系爭地之法益應予保護/185 三、稅局課予納稅義務人甲就系爭地再為申報協力義務與滯納金繳納義務應無理由/187 第十二篇 個人土地交易所得稅核實認列認定之法律問題分析 •本案事實/189 •爭 點/190 •爭點分析/190 一、房地交易所得稅之立法目的及其實施前、後(新、舊制)之重要內容分析/190 二、系爭地之擔保債務300萬元得否於出售系爭三筆土地時「全數」認列為該系爭三筆土地之取得成本/194 第十三篇 房地(預售屋)交易所得稅核課期間認定之法律問題分析 •本案事實/197 •爭 點/198 •爭點分析/198 一、甲之主張/198 二、國稅局之主張/199 •結 語/201 一、所得稅法於110年4月28日再次修法理由(目的)——打擊預售屋轉讓投機炒作/202 二、系爭房地持有期間認定基準與法律疑義/203 【第三編 不動產估價】 第一篇 同一宗土地公告地價與公告現值之區別及其法律問題 •本案事實/207 •爭 點/207 •爭點分析/208 一、土地「公告地價」及其「公告現值」之性質相同,但作用各異/208 二、現行土地「公告地價」及其「公告現值」之估價程序雖各異,但得逕由後者數額之一定成數決定前者之數額/210 三、土地之公告地價與公告現值估算應採「分離主義」(甲之主張)/211 四、土地之公告地價與公告現值估算應採「合一主義」(地政機關之主張)/212 五、本文見解(同甲之主張)/214 第二篇 房屋稅課稅稅基(房屋標準價格)評定因素之適法性分析 •本案事實/217 •爭 點/217 •爭點分析/218 一、房屋稅條例第11條第1項之意涵分析/219 二、房屋稅條例第11條第1項第3款「地段率」之適法性分析/220 第三篇 土地徵收補償市價查估與估價專業判斷餘地 •本案事實/225 •爭 點/226 •爭點分析/227 一、土地徵收地價補償「當期市價」之意涵及「估價基準日」之作用/227 二、A縣地政機關以較低區段地價P001內「市場收益實例」為蒐集對象,據以估算系爭地一之徵收補償單價,其適法性,應有疑義/229 三、A縣地政機關未以較高區段地價P003內之「非公共設施保留地」之平均市價,據以估算系爭地二之徵收補償單價,應有違反「平等原則」之意旨/230 四、A縣地評會對土地徵收補償市價之評議應具專業判斷餘地/230 第四篇 區段徵收土地補償市價、買賣實例調查與地價區段劃分法律問題分析 •本案事實/233 •爭 點/234 •爭點分析/234 一、主管機關對於調查資料具有「價格明顯偏低或偏高者」或「期待因素影響之交易者」,應依職權踐行調查與解說義務,並未具有裁量權/234 二、「斟酌地價之差異」為劃分地價區段之重要影響因素,對地價形成至為重要,主管機關應妥適評定並應填寫(記載)於地價區段勘查表上/236 三、比較標的選取區位應先以「其他地區」為主,不得逕予毗鄰地區為選取對象/238 第五篇 公辦市地重劃前後地價查估算與臨街地特別負擔法律問題分析 •本案事實/239 •爭 點/240 •爭點分析/240 一、估計重劃前宗地單價影響因素及其重要性與資料蒐集適法性/240 二、重劃後地價估計地理單元採取「區段價」旨在因應重劃後土地已具有高度同質性、而得忽略宗地之個別(特殊)性/244 三、市地重劃實施辦法第27條第2項已明定面臨「已開闢公有道路」者,不須負擔臨街地特別負擔/245 第六篇 論都市更新權利變換計畫地區內法定空地之土地權利價值估算及其法律問題 •本案事實/247 •爭 點/248 •爭點分析/248 一、系爭地之性質應屬「法定空地」而非「單獨使用宗地」/248 二、系爭地與該國宅(房地三)彼此間雖具有建築法上之法定空地關係,縱使具有「緊密連結關聯性」而得援引系爭規定一估計其土地權利價值時,亦應謹守行政程序法上相關原則/250 |
|||||||||||||||||||||||||||||
| 作者簡介 | |||||||||||||||||||||||||||||
陳明燦
現職
臺北大學不動產與城鄉環境學系特聘教授兼公共事務學院院長
學歷
中興大學地政學系法學學士
政治大學地政研究所法學碩士
德國波昂大學農業政策研究所農學博士
學術專長
土地法、計畫法、土地重劃與徵收、法律經濟分析
|
|||||||||||||||||||||||||||||
| | |||||||||||||||||||||||||||||
| 序 文 | |||||||||||||||||||||||||||||
序 言 首先,坊間論述稅捐基礎法(原)理及其原則(例如實質課稅原則)之書籍不可謂少,然而如何將其基礎法理運用於實際稅捐稽徵案例上,不可謂多。至於運用於不動產稅捐上之書籍則益顯稀少。然而,我國都會地區不動產價值高昂,其稅額(尤其是地價稅與房屋稅皆屬定期稅)動輒巨大,憲法第15條保障人民(土地)財產權(亦包括低額稅捐),但同法第19條卻亦課予人民有依法納稅(租稅國之體現),兩者規範意旨不無衝突,此亦凸顯稅捐機關作出合法課稅處分之重要與困難。基此,本書嘗試將稅法基礎法理運用於不動產稅捐上,並以「實例研習」之方式論述之,希冀能收兼顧土地稅法理論及其實務運用之效。此外,土地租稅課徵須先確定課稅基礎(稅基),後者即屬土地估價之範疇,是以地稅與地價具有高度緊密關聯性。簡言之,例如公告地價估計為地價稅徵收之基礎(先行要件),又如房地成交價格為其課徵交易所得稅之法定價格。兼以土地使用多元化之結果造成其地價種類多樣性(公告地價、公告土地現值與市場價格等),亦使得土地估價顯得格外重要,有鑑於此,本書第三編(不動產估價)乃撰寫6篇案例,以回應地稅與地價之關聯性、允均屬重要而具實務價值者。 再者,若以具持有(定期)土地性質之地價稅徵收為例,由於土地屬非人為之產品,與一般商品具本質上差異性,是其天然地租應由全民共享,藉由地價稅之徵收而實現憲法上之地租歸公(平均地權)目標。如此看來,地價稅允具有收益稅之性質。至於同屬定期稅之房屋稅,多數學者將之定性為財產稅,但與地價稅同屬其所有權人之租稅負擔,故而將該兩種稅目合併撰寫為第一編(不動產持有稅),並共選取11篇案例說明之。至於以具移轉(機會)稅性質之土地增值稅徵收為例,例如土地所有權有償移轉時,其原所有權人依法應繳納土地增值稅,讓非因施以勞力資本而增值之自然增值,藉由徵收土地增值稅,歸人民共享。另外(例如)亦得為人民所有權標的之建築物,於其所有權移轉(如買賣)時亦應課徵契稅,贈與稅與遺產稅之課稅時機亦繫於不動產所有權之變動而屬移轉稅,至於房地交易所得稅之課徵亦以其之交易時為準據,故而,前揭稅捐之稽徵均具有所有權移轉之相同性質,是作者將之歸於第二編(不動產移轉稅),並撰寫具實務價值之13篇案例。 作者自教授「土地法」課程以來,每感於土地稅法及其估價法規關係緊密、但法體系卻顯龐雜,尤其如何兼具該兩領域之理論與實務,甚為不易、但卻屬重要者。作者雖自覺不敏,學養亦有限,但仍勉力撰寫完成,以略盡個人學術上棉薄之力。茲於本書出版之際,作者要特別感謝內人用心持家,讓作者得以無後顧之憂而專心於學術工作,謹以此書聊表內心無限感恩,亦以之紀念雙親養育之恩。 本書所撰寫實例研習之內容雖已力求豐富廣泛,然仍有思慮欠周之處,偏失與誤漏者必多,謹祈諸土地租稅與估價法學先進不吝賜教斧正。 陳明燦 謹誌 |
|||||||||||||||||||||||||||||
| | |||||||||||||||||||||||||||||
| 注意事項: | |||||||||||||||||||||||||||||
|
1. 欲選購【按篇列印】,請先購買【月旦知識庫點數】即可自行下載列印。 2. 購買【月旦知識庫】的會員,在您完成付款手續之後,我們將於一至二個工作天內,以 email 專函通知您啟用點數。 若有急需使用者,請洽客服專線 886-2-23756688 分機 502 ∼ 505,我們將以「隨選列印」方式提供。 3. 線上購書到貨七日內,如對書籍內容有任何疑慮必須換貨者,請於七日內連同發票寄回本公司更換。 4. 書籍退換貨處理作業時間約十個工作天 ( 不含例假日 )。 5. 由於貨運公司送貨到府需經簽收手續,請務必留下有人可簽收之收件地址,避免貨件滯留貨運 公司延宕收件、時間損失。 6. 若您選購的書籍包含預購書,本站將採批次寄發作業,待出書後一併寄發;若需分次寄發,酌收 80 元物流處理費。 7. 2016年1月1日起,月旦知識庫點數、月旦品評家、元照電子書、月旦雜誌系列電子版不適用七天鑑賞期服務。>>詳細說明<< 8. 元照網路書店保留接受訂單與否的權利。 9. 元照網路書店客服專線:886-2-2375-6688 分機 502 ∼ 505。 |
|||||||||||||||||||||||||||||
|