|
|
主題圖書
|
|
|
|
代理總經銷
|
|
|
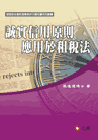 |
誠實信用原則應用於租稅法
|
|
|||||||||||||||||||||||||||
| 簡介 | |||||||||||||||||||||||||||||
| 有「帝王條款」之稱的「誠實信用原則」不僅明定於民法第148條 且為民法之最高指導原理。在現代法治社會,行政主體,必須依 法行政,不論立法、用法及釋法都離不開「誠實信用原則」,因 而特別明文規範於行政程序法第8條「行政行為,應以誠實信用 方法為之,並應保護人民正當合理之信賴」。而租稅法基本原則, 乃租稅法律主義與租稅公平原則。為免租稅特權,利用租稅法律疏 漏,大肆規避巨額稅負,以及避免稽徵機關藉實質課稅原則無限上 綱,濫用權利,破壞租稅法律主義,以及稽徵程序欠缺明確性規範 起見(有違正當程序法律原則),因而應援引誠實信用原則於租稅 法上以防其弊。本書將有關誠實信用原則如何應用於租稅法詳加解 析,加以檢討並提出改進意見且將行政法院近數年來,有關誠信原 則之裁判要旨彙整附錄,以供讀者參閱。 |
|||||||||||||||||||||||||||||
 | |||||||||||||||||||||||||||||
| 圖書目錄 | |||||||||||||||||||||||||||||
第一章 緒論/ 1
第二章 民法上誠實信用原則之沿革及其本質與效用/ 5 第一節 誠信原則之沿革/ 5 一、大陸法系誠信原則之沿革/ 7 二、英美法系誠信原則之沿革/ 11 第二節 誠信原則之意義/ 12 一、誠實信用原則之意義/ 13 二、誠實信用原則之重要性/ 17 三、我國民法關於誠實信用原則之規定/ 18 第三節 誠信原則的本質與效用/ 19 一、誠信原則的本質/ 19 二、誠信原則之效用與機能/ 24 三、本文基本觀點/ 32 第四節 誠信原則之下位概念/ 32 一、權利濫用禁止原則/ 33 二、情事變更原則/ 43 三、禁反言原則/ 53 四、附隨義務/ 55 五、詐欺及不正當方法之禁止/ 65 第五節 誠信原則之援用與效果/ 65 一、誠實信用原則之援用/ 65 二、誠實信用原則之效果/ 67 第三章 行政法上誠信原則之意義與地位/ 69 第一節 公法上誠信原則之意義/ 70 一、公法與私法/ 70 二、誠信原則適用於公法/ 78 第二節 誠信原則於行政法之意義/ 81 一、保護人民的信賴利益、拘束行政機關的行為/ 82 二、各種法益間之權衡作用/ 83 三、法規解釋基準以及補充法之不備/ 83 第三節 誠信原則於行政法之作用/ 85 一、行政行為之特性/ 85 二、誠信原則於行政法學之拘束對象/ 86 三、行政作用上之誠信原則/ 88 第四節 誠信原則適用於行政法之發展/ 98 一、行政程序法公布之前/ 98 二、行政程序法公布之後/ 102 第五節 誠信原則之援用及下位概念/ 103 一、誠信原則之下位概念/ 103 二、誠信原則之援用/ 104 三、誠信原則之效果/ 105 第四章 誠信原則如何適用於租稅法/ 107 第一節 租稅法律主義/ 107 一、意義/ 107 二、機能/ 109 三、內容/ 110 四、作用/ 119 五、大法官解釋/ 121 第二節 租稅公平原則/ 123 一、意義/ 123 二、財政學上租稅公平原則/ 124 三、租稅政策上租稅公平主義/ 127 四、量能課稅原則/ 127 五、實質課稅原則/ 129 六、禁止租稅規避/ 137 七、大法官解釋/ 138 第三節 稅捐稽徵正當程序原則/ 141 一、緣由/ 141 二、意涵/ 143 三、租稅行政下正當行政程序之意義/ 148 四、稅捐稽徵法與行政程序法/ 151 第四節 誠信原則如何適用於租稅法/ 160 一、誠信原則與租稅法基本原則/ 160 二、誠信原則適用於租稅法之要件/ 167 三、誠信原則適用於租稅法之步驟/ 176 第五章 租稅規避及稽徵程序與誠信原則/ 217 第一節 租稅制度建立有違誠信原則/ 217 一、逃(漏)稅/ 219 二、避稅/ 220 第二節 遺產稅規避型態/ 222 一、漏報銀行存款/ 222 二、漏報不動產/ 223 三、漏報投資金額/ 224 四、漏報私人債權/ 224 五、虛增債務/ 225 六、利用銀行定存循環貸款/ 226 七、利用財團法人/ 226 八、購買農地/ 226 九、運用人壽保險節稅及避稅/ 227 十、利用夫妻相互贈與免贈與稅/ 227 十一、製造負債/ 227 第三節 營利事業逃漏稅型態/ 228 一、漏報銷貨收入/ 228 二、虛增營業成本(取得無交易事實發票列報成本費用)/232 三、虛列非業務相關之費用(非業務相關之廣告費應予否淮) 第四節 營利事業所得稅規避型態/ 239 一、國內租稅規避型態/ 239 二、國際租稅規避型態/ 242 第五節 誠信原則與推定課稅/ 247 一、正當法律程序原則與誠信原則/ 247 二、誠信原則與推計(算)課稅/ 249 第六節 大法官釋字420 號適用於租稅規避之裁判/ 250 一、 臺北高等行政法院92 年度訴字第1005 號判決 (躉繳保單之遺產稅案件) / 250 第六章 誠信原則在我國租稅法上之實踐/ 255 第一節 稽徵機關組織之設計再造,以防止權利濫用/ 255 一、廢除監察制度,並設納稅者保護官/ 255 二、財政部成立「國稅總局」統一規劃及監控稅捐機關/ 256 三、恣意課徵予以懲處/ 256 四、復查訴願制度方面/ 256 第二節 稅捐之正當法律程序原則應明文規定於稅捐稽徵法等稅 法,方能防止稽徵機關權利濫用/ 258 一、案例/ 258 二、現行稅法未明文規定稽徵正當程序原則/ 260 第三節 誠信原則在租稅法上之具體適用檢討/ 262 一、裁量禁止濫用原則/ 262 二、行政處分/ 266 三、行政契約/ 271 四、行政指導/ 272 五、情況裁決及裁判/ 275 六、權利失效/ 275 第四節 行政法院判決/ 276 一、權利失效/ 277 二、告知義務/ 287 三、權利濫用禁止原則/ 288 四、禁反言/ 301 五、情事變更原則/ 307 第五節 大法官會議解釋文有關誠信原則之分析/ 310 一、釋字第370 號,評定註冊之商標為近似而無效,涉及註冊 之信賴利益,應依誠信方法為之/ 310 二、釋字第348 號,行政契約應依誠信原則履行 311 第七章 結論與建議/ 313 第一節 結論/ 313 第二節 建議/ 315 一、稽徵機關組織之設計再造,以防止其權利濫用316 二、稅捐稽徵之正當法律程序原則應明文規定於稅捐稽徵法上 之具體適用/ 317 |
|||||||||||||||||||||||||||||
| 注意事項: | |||||||||||||||||||||||||||||
|
1. 欲選購【按篇列印】,請先購買【月旦知識庫點數】即可自行下載列印。 2. 購買【月旦知識庫】的會員,在您完成付款手續之後,我們將於一至二個工作天內,以 email 專函通知您啟用點數。 若有急需使用者,請洽客服專線 886-2-23756688 分機 502 ∼ 505,我們將以「隨選列印」方式提供。 3. 線上購書到貨七日內,如對書籍內容有任何疑慮必須換貨者,請於七日內連同發票寄回本公司更換。 4. 書籍退換貨處理作業時間約十個工作天 ( 不含例假日 )。 5. 由於貨運公司送貨到府需經簽收手續,請務必留下有人可簽收之收件地址,避免貨件滯留貨運 公司延宕收件、時間損失。 6. 若您選購的書籍包含預購書,本站將採批次寄發作業,待出書後一併寄發;若需分次寄發,酌收 80 元物流處理費。 7. 2016年1月1日起,月旦知識庫點數、月旦品評家、元照電子書、月旦雜誌系列電子版不適用七天鑑賞期服務。>>詳細說明<< 8. 元照網路書店保留接受訂單與否的權利。 9. 元照網路書店客服專線:886-2-2375-6688 分機 502 ∼ 505。 |
|||||||||||||||||||||||||||||
|