訂閱方式/歷期 http://www.angle.com.tw/magazine/m_info_new.asp?KindID=12
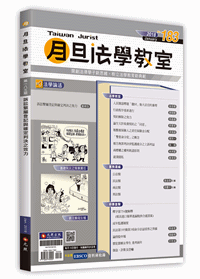
法學教室
.人民聲請釋憲「撤回」後大法官的審理/吳信華/6
.行政程序重新進行/謝碩駿/9
.契約解除之效力/蔡晶瑩/12
.「我的意外爸爸」:論生父於收養契約之「同意」/郭書琴/15
.複數被保險人之責任保險金分配/卓俊雄/19
."「雙重身分犯」之概念──無身分者於侵占罪之適用問題"/張天一/23
.被告無罪判決併監護處分之上訴利益/吳燦/27
.商標權之權利耗盡原則/林洲富/31
."就業隱私──個人生活資訊"/鄭津津/34
法學論述
.訴訟繫屬登記與確定判決之效力/劉明生/37
實務選編
.公法類/45
.民法類/66
.商法類/82
.刑法類/103
時事直擊
.釋字第754號解釋(填具進口報單逃漏稅併合處罰案) /118
.成年監護制度/120
.民法第195條第3項身分法益侵害之界線/郭姿君/123
."不是不報,時候未到──論持股申報"/翁毓琦/125
.慣犯猥褻女學生 重判兩年/許哲涵/128
."為錢而來──強盜、詐欺及恐嚇"/131
修法動態
.刑事訴訟法/133
測驗/135
稅法實務上常發生的議題,就是有關行政法上一行為不二罰原則。當然,除了稅法上常發生,於其他行政罰的領域上,也常有類似的爭議問題。大法官會議第754號解釋,就是針對此議題做出的決議。本次案例係進口人填具進口報單時,因需分別填載進口稅、貨物稅及營業稅相關事項,向海關遞交,始完成上述稅務之申報。如未據實申報,導致同時逃漏進口稅、貨物稅以及營業稅。此時,究竟應屬於一個申報行為?抑或三個申報行為?因為申報行為數認定,接下來將會影響行政罰科處的行為數。最高行政法院100年度5月份第2次庭長法官聯席會議認為,實質上為3個申報行為,故合併處罰並無一行為不二罰之行為。本次大法官會議解釋亦認同上開最高行政法院之見解。
不過比較有趣的是,本次大法官會議解釋不同意見書,有特別援引最近剛過世前大法官吳庚老師的見解認為:「自然的一行為概念」理論,而認為「單純的一個決意一個動作,或雖由若干部分組成但仍基於一個決意,且時間與空間緊密連結,旁觀者通常視之為一個行為。」作為另類的判斷與思考的標準,殊值進一步觀察與探討。本刊相信,該類的爭議問題在不同的行政法領域也一直存在,短時間之內恐無更具體的判斷標準,仍待探討與不同決議做成。
|