關於反避稅條款之類型及後續之法規適用,本事件之國稅局,曾依最高行政法院判決(103年度判字第630號判決)報經財政部核准按所得稅法第43條之1規定依「營業常規予以調整」,經財政部於106年5月25日函覆實務之見解。
關於反避稅條款之類型及後續之法規適用,本事件之國稅局,曾依最高行政法院判決(103年度判字第630號判決)報經財政部核准按所得稅法第43條之1規定依「營業常規予以調整」,經財政部於106年5月25日函覆實務之見解。

2024年10月28日憲法判決就遺產及贈與稅法第15條第1項第1款及同法第17條之1條規範宣告違憲,爰財政部發布「被繼承人死亡前二年內贈與配偶之財產併計遺產總額課徵遺產稅稽徵作業處理原則」(下稱處理原則)作為新法修法前之實務作業原則。本文擬舉例討論遺產中若包含計入遺產總額之財產或不計入遺產總額之財產或適用扣除額之財產,對於遺產稅分單之影響。

本文以114年度綜合所得稅及營利事業所得稅申報最新修法之適用規定為主軸。綜合所得稅部分,除長期照顧特別扣除額調高及試管嬰兒之醫療費用得列舉扣除外,最大亮點為個人網紅課稅之最新規定;營利事業所得稅則應留意運動產業發展條例之捐贈費用加成認列比率之上調。
中國大陸在2021年1月1日正式施行《民法典》,最高人民法院在2020年12月29日《民法典》施行前,完成了對591件司法解釋及相關規範性檔的清理修正工作。
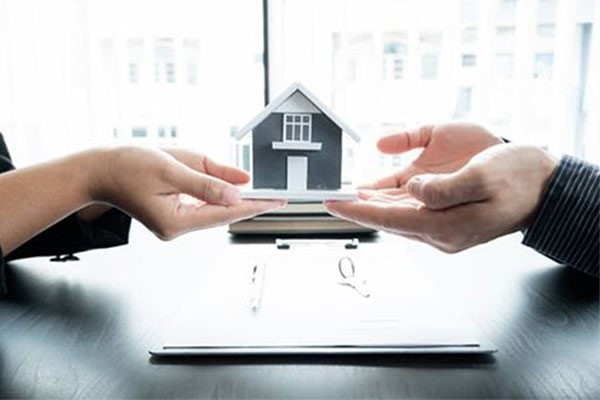
2023年平均地權條例第47條之4修正限制預售屋及新建成屋之轉售,並於同年7月開始實施。立法意旨主要在於防止預售屋簽訂預約單後加價以換約轉售進行炒作牟利。但為緩和新法恐不當限制「非屬短期炒作之正當事由轉售」,於是在平均地權條例第47條之4中訂有除外情形,如轉售屬於「直系血親或二親等內旁系血親」間得讓與或轉售,以及經中央主管機關「公告許可」之情形不在此限。
2025年8月1日,美國宣布對臺對等關稅暫定20%,引發諸多討論,總統賴清德表示,美方先對臺灣公布20%的「暫時性稅率」,只要後續達成協議,可望再調降稅,強調將持續爭取對臺更合理稅率,並透過支持方案協助中小企業因應,不管稅率最後如何,對臺灣產業勢必會帶來衝擊,非常感謝行政院在4月4日提出「因應美國關稅我國出口供應鏈支持方案」
有別於上個世紀,今日各國經濟與生產力成長的驅力,主要源自資訊、技術、人力與組織資本,以及近年的AI應用等無形資產,「經濟合作暨發展組織」(Organisation for Economic Co-operation and Development, OECD)2021年研究顯示,投資無形資產密度較高的產業,企業間生產力的差距會顯著擴大